Финансовые привычки — это повторяющиеся действия, связанные с деньгами: проверить баланс перед покупкой, отложить часть дохода, оплатить счета в установленный день или сравнить варианты перед крупной тратой. Многие из них возникают незаметно и со временем начинают определять повседневные решения. Понимание того, как привычки формируются, помогает менять их не за счёт силы воли, а с помощью подходящих условий и небольших шагов.
Что называют финансовыми привычками
Привычкой можно считать действие, которое человек регулярно выполняет в похожей ситуации. Например, получив зарплату, он сначала переводит деньги на накопительный счёт, а уже затем планирует остальные расходы. Другой человек может автоматически заказывать еду при усталости, хотя собирался приготовить ужин дома.
Не каждое финансовое решение становится привычкой, а одна и та же привычка не обязательно хороша или плоха сама по себе. Регулярно проверять расходы полезно, если это помогает ориентироваться в бюджете, но постоянное беспокойство из-за каждой небольшой покупки может мешать. Значение имеют последствия действия и то, соответствует ли оно вашим целям.
Как формируются денежные привычки
На привычки влияют повторение, окружение и обстоятельства. Если каждое утро человек покупает кофе по дороге на работу, маршрут и время постепенно становятся сигналом к покупке. Если дома принято обсуждать расходы и заранее планировать крупные покупки, такие действия могут казаться естественными и во взрослой жизни.
Значение имеет и быстрая награда. Покупка может ненадолго улучшить настроение, а проверка скидок — дать ощущение удачной сделки. Когда действие регулярно приносит такое подкрепление, его легче повторять, даже если позже появляются сожаление или незапланированные траты. На поведение также влияют удобство: автоматический платёж проще помнить, чем ежемесячную ручную операцию.
Как заметить свои привычки
Начните не с оценки себя, а с наблюдения. В течение двух-трёх недель записывайте расходы или просматривайте операции по счёту: отмечайте сумму, ситуацию и причину покупки. Не обязательно вести сложную таблицу — достаточно заметок вроде «перекус после долгой встречи» или «покупка по уведомлению о скидке».
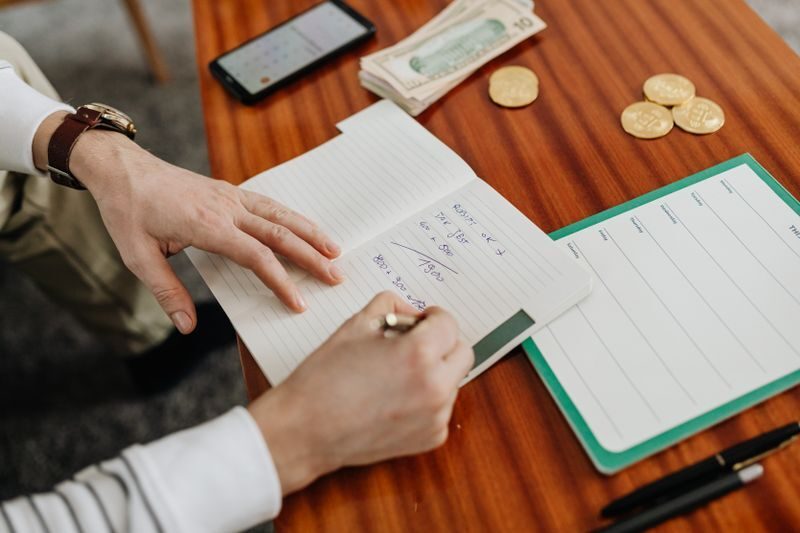
Ищите повторяющиеся связи: в какое время возникают незапланированные расходы, какие эмоции им предшествуют, какие платежи вы регулярно забываете. Например, если несколько небольших заказов появляются в дни, когда вы поздно возвращаетесь домой, проблема может быть не в отсутствии дисциплины, а в том, что на вечер не предусмотрен простой вариант ужина. Такое наблюдение подсказывает конкретное решение.
Как сформировать полезное финансовое правило
Выберите одну привычку, которая отвечает вашей задаче, и сделайте действие простым. Если цель — постепенно создавать резерв, можно настроить перевод посильной суммы после поступления дохода. Если вы хотите реже совершать спонтанные покупки, договоритесь с собой сначала заносить желаемую вещь в список и возвращаться к нему позднее.
- Привяжите действие к понятному сигналу: например, проверяйте бюджет после получения дохода.
- Упростите полезный шаг: подготовьте шаблон бюджета или настройте напоминание об оплате счетов.
- Отслеживайте регулярность, а не идеальное исполнение: пропуск одного дня не обязывает бросать план.
Допустим, вы часто тратите больше запланированного на доставку еды. Вместо запрета можно заранее выбрать несколько быстрых блюд и держать дома нужные продукты, а доставку оставить для тех случаев, когда она действительно удобна. Если новая привычка вызывает постоянное напряжение, уменьшите её масштаб или измените условия. Устойчивый подход должен вписываться в реальную жизнь, а не требовать безошибочного поведения.
Почему старые привычки возвращаются
Усталость, стресс, перемены в распорядке и неожиданные расходы могут вернуть прежние способы поведения. Это не доказывает, что изменить привычку невозможно: часто план просто не учитывает конкретные обстоятельства. Если вы обычно ведёте бюджет по выходным, но в этот день заняты, выберите другое постоянное время или оставьте короткое напоминание.
Полезно заранее решить, что делать после сбоя. Например, если вы потратили больше лимита в одной категории, спокойно пересмотрите план на оставшуюся часть месяца, не пытаясь компенсировать это чрезмерно жёсткими ограничениями. Выберите одну ситуацию, которую хотите улучшить, и начните с небольшого повторяемого действия уже при следующем поступлении дохода или планировании покупок.