Даже при регулярном доходе накопления могут не появляться: деньги уходят на мелкие покупки, незапланированные траты и привычный образ жизни. Это не всегда говорит о недостатке силы воли. Часто мешает система, в которой нет ясной цели, учета расходов и заранее выбранной суммы для откладывания. Разберём распространённые денежные привычки и способы постепенно их изменить.
Откладывать только то, что останется
Если переводить деньги на накопления в конце месяца, на счёте нередко ничего не остаётся. Повседневные расходы легко занимают весь доступный доход, а будущая цель кажется менее срочной, чем покупки здесь и сейчас. Такая привычка превращает сбережения в случайность.
Попробуйте определить посильную сумму и переводить её сразу после поступления дохода. Она может быть небольшой: задача на первом этапе — закрепить регулярность, а не выбрать идеальный процент. Если доход меняется, можно откладывать фиксированную сумму в обычные месяцы и корректировать её в периоды повышенных расходов.
Не замечать мелкие траты
Кофе по дороге, доставка еды, подписка, которой вы почти не пользуетесь, — отдельная покупка может казаться незначительной. Но повторяющиеся расходы занимают часть бюджета и иногда мешают оплатить более важную цель. Угадывать, куда ушли деньги, обычно сложнее, чем несколько недель записывать траты.
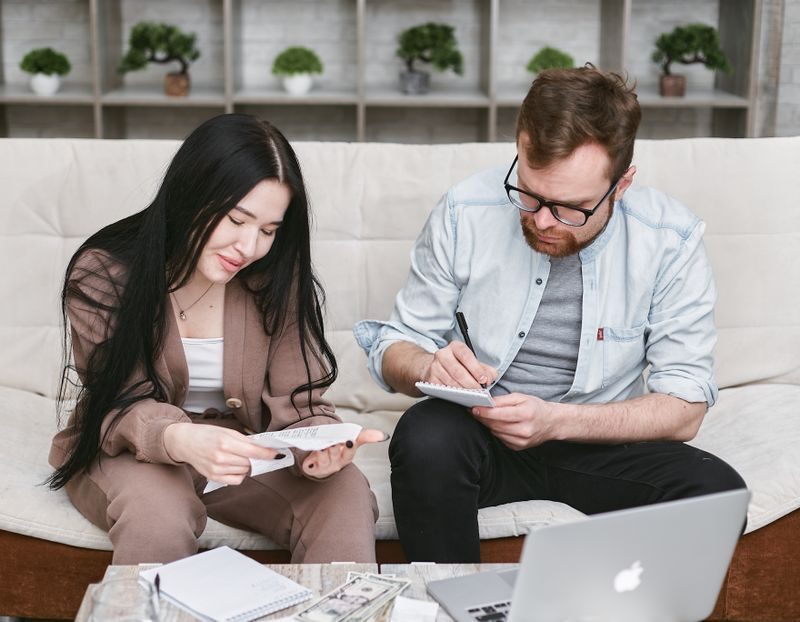
Записывайте расходы в заметках, таблице или банковском приложении — выбирайте способ, которым действительно будете пользоваться. Разделите покупки хотя бы на несколько понятных групп: обязательные платежи, продукты, транспорт и досуг. Через месяц проверьте записи и выберите одну статью, которую можно сократить без ущерба для необходимых потребностей. Цель не в том, чтобы запретить себе всё приятное, а в том, чтобы увидеть выбор.
Покупать под влиянием эмоций и скидок
Усталость, скука или тревога иногда подталкивают к покупкам ради краткого облегчения. Скидки и ограниченные предложения усиливают ощущение срочности: кажется, что отказ означает потерю выгоды. В результате дома появляются вещи, которые не планировались, а деньги на накопления расходуются раньше срока.
Для необязательных покупок введите паузу: например, отложите решение до следующего дня или запишите вещь в список желаний. Перед оплатой спросите себя, купили бы вы её без скидки и есть ли для неё место в бюджете. Такая проверка не запрещает покупки, но помогает отделить реальную потребность от минутного импульса.
Не иметь конкретной цели и финансового запаса
Фраза «надо начать копить» не подсказывает, сколько откладывать и ради чего. Без понятной цели легко потратить накопленное на первую же привлекательную покупку. Назовите причину: например, подготовить деньги на переезд, обучение или крупный бытовой расход, и определите ориентир по сумме и сроку.
Отдельно полезно обдумать резерв на непредвиденные расходы. Его размер зависит от ваших обязательств, дохода и обстоятельств, поэтому универсальная сумма подходит не всем. Даже небольшой запас может помочь не оплачивать неожиданный ремонт или срочную поездку за счёт нового долга. Храните деньги для цели отдельно от повседневных средств, чтобы яснее видеть прогресс и реже использовать их случайно.
Считать бюджет наказанием
Жёсткие запреты часто трудно поддерживать: человек устаёт от ограничений и возвращается к прежним покупкам. Бюджет полезнее воспринимать как план распределения денег, где предусмотрены обязательные расходы, накопления и разумная сумма на свободные траты. Если план не учитывает реальную жизнь, его стоит пересмотреть, а не считать себя неудачником.
Начните с простого ежемесячного разбора: сравните план с фактическими расходами, отметьте неожиданные платежи и выберите одно изменение на следующий месяц. Например, можно заранее отложить деньги на регулярный счёт или отменить ненужную подписку. Не стремитесь перестроить все привычки за один день: выберите одну, настройте удобное действие и проверьте через несколько недель, стало ли проще сохранять часть дохода.